
9月16日,在宁德时代北京直营体验中心,一辆跑了77万公里的2019款埃安S被抬上拆解台。作为营运车,它六年来几乎每天都在高频充放电,电池健康度仍有88%。
另一辆跑了70万公里的几何A,电池健康度更达到90%。
拆开后,两辆车的电池均未出现进水、腐蚀或异常膨胀,与人们对老旧电池的印象相去甚远。
就在这场闭门拆解会的九天前,理想刚刚宣布全面转向自研电池。
放在“去宁化”的背景下,这场拆解也像是宁德时代的一次回应——出厂时容量、倍率和循环寿命相近的电池,但在六七年后会拉开巨大差距,因为真正决定电池寿命的,是一些无法写进规格表的能力。
于是,“去宁化”不再是车企能不能造电池,而是它们能从宁德时代手中拿回多少能力?宁德时代留下的部分,又能否支撑它穿过下一轮产业周期?
理想给MEGA更换电池供应商时,给出的理由很直接:宁德时代的5C三元电池库存快用完了。
宁德时代上半年产能利用率达到94.86%,高倍率等热门产品一度供不应求。对走量车型而言,拿不到货比价格高更危险。
但缺货只是导火索。电池是整车最贵的部件之一,也直接决定续航、快充和空间。谁定义了电池,谁就掌握了成本和产品体验。
理想为此准备了六年。
2020年启动电芯研发,2024款L7大规模采用欣旺达电芯,此后又成立合资公司、入股欣旺达动力。
但它的“自研”并不是自己建厂造电芯,而是由理想负责配方、封装工艺和BMS算法,欣旺达负责生产。
想拿回主动权的不止理想。
小米的龙甲电池由中创新航和欣旺达生产,产品定义、制造标准和质量管控掌握在小米手里。小米汽车副总裁黄振宇解释得很直接:最终面对用户的是小米。
华为的巨鲸电池平台同样也不生产电芯,却为鸿蒙智行的供应商制定规则。
不过,多数车企追求的是“不只宁德”,而不是“不要宁德”。零跑引入多家供应商,旗舰D19仍独家采用宁德时代。小米部分高配车型和鸿蒙智行也继续采购宁德电池。
只是理想走得更远,试图彻底退出宁德供应体系,但这条路不是谁都能走。
专属电芯需要足够大的销量支撑,自定义配方也离不开多年的数据和人才积累。更何况6C、高镍、硅碳等前沿产品,能够稳定量产的供应商本来就不多,宁德时代仍是不少车型的卖点。
因此,“不只宁德”已经成为行业共识,但“不要宁德”能否成立,却要等待真实车队给出答案。
资本市场没有这份耐心。
尽管今年上半年,宁德时代在国内乘用车动力电池市场的装车份额升至46.7%,同比提高5.6%。但9月15日起,宁德时代股价两个交易日累计下跌超过9%。股价押注的是几年后的供应关系。
车企正在拿回产品定义、电池包和BMS,这是很合理的,因为这些环节贴近整车,本就更适合由车企掌握。
而宁德时代想证明的是:即使这些能力被拿走,电池包里面仍有一些东西很难复制。
比如电池老化。SEI膜反复破裂和修补、负极析锂、正极颗粒受损……每一次副反应都会消耗一部分可用锂和活性材料,最终表现为容量下降、内阻增加,甚至电芯膨胀。
于是石墨如何调整、颗粒怎样包覆、添加剂如何搭配,都要在材料、设备和量产数据之间反复磨合。
所以规格相同,并不意味着能力也相同。因为规格书只能写出电池达到什么指标,但很难写清它在极端条件下还能留下多少余量。

有些差距甚至无法从电池包外部测出来。
比如快充时电芯内部温差可能超过10℃,但电池包只能在有限位置布置温感,传感器测到的就未必是最危险的位置。
比如电芯还会随着充放电反复膨胀和收缩,几年后逐渐变厚,结构设计必须提前为这种变化留出空间。
新车交付时,这些差别是看不见的。
当然,看不见不等于永远学不会。密封、防腐、热管理和膨胀预留,本质上仍是机械与系统工程。理想、小米和华为都在把这些经验写进自己的设计与测试流程,这部分能力迟早会扩散。
真正难追赶的是底层的电芯化学,以及贯穿生产周期的一致性。
宁德时代首席制造官倪军说,一辆车能跑多远、用多久,取决于整包里最差的那颗电芯。在实验室里做出一颗性能出色的电芯,和让数以亿计的电芯长期保持同样的品质,是两件完全不同的事。
电池一旦出问题,很难判断究竟是电芯、电池包,还是充电策略出了错。
吉利旗下威睿与欣旺达曾因此发生纠纷。威睿认为,欣旺达在2021年至2023年交付的部分电芯存在电压平台和内阻一致性问题。欣旺达则称,问题与威睿负责的电池包设计和充电策略有关。
这场纠纷不能证明二线电池厂普遍不如宁德,却说明电池的长期表现从来不是单一环节决定的,而是电芯、封装、热管理和控制策略彼此耦合。
车企拿回的定义权越多,接过的质量责任也就越完整。一旦出问题,各环节该承担多少责任,反而更难厘清。
行业标准正在尝试画出这条边界。
今年7月实施的GB 38031—2025加入了快充循环后的安全测试。9月发布的团体标准则要求电池先经历机械、环境和循环老化,再接受安全测试。
这对行业来说当然是进步,但对宁德时代来说,过去由自己提供的品牌信任,正在被拆成行业通用的合同条款和测试指标,溢价也会随之变薄。不过门槛越高,不代表每家企业都能以相同的良率和成本做到。
所以关于“去宁化”的讨论,最终还是得看几年后的衰减曲线、质保索赔、召回记录、保险数据和二手车残值。
总的来说,宁德时代的护城河并非一堵无法翻越的高墙,而是一段需要时间、资金和海量车辆就追上的距离。
宁德时代需要守住的,正是这段时间差。
拆开一块旧电池,看的是宁德时代过去十多年积累的工艺。现在我们来拆开“去宁化”,来看看整车厂是如何一层层拿回主动权。
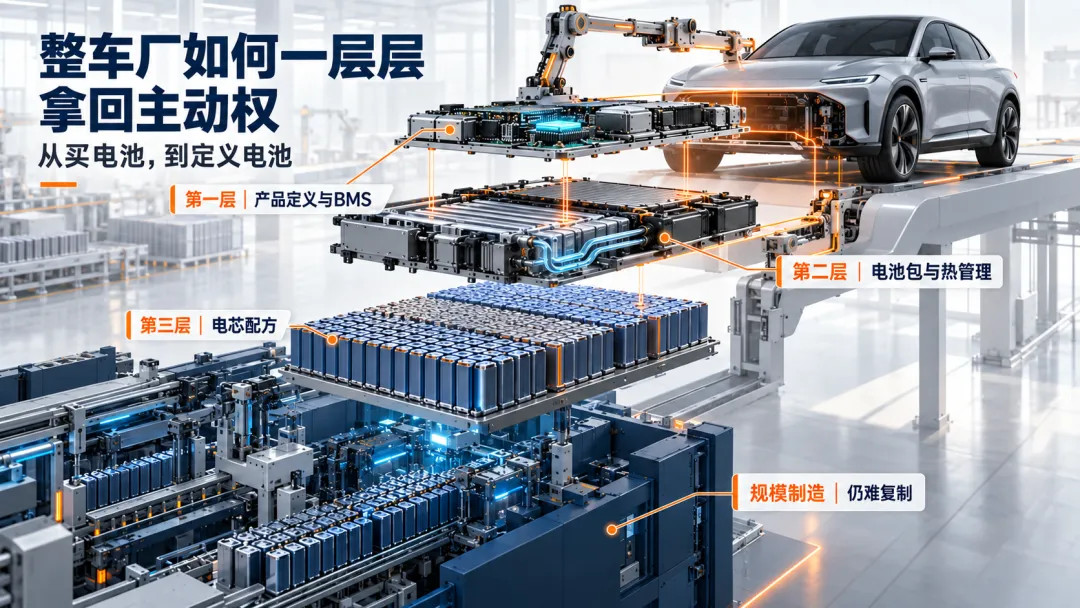
最先被拿走的是独家供应地位,接着是产品定义、电池包和BMS。如今,理想等车企已经开始向电芯配方深入。但从定义一块电池,到让数以亿计的电芯稳定生产并经受多年使用,中间还有一段由真实车队验证的距离。
宁德时代正在失去过去那种近乎默认选项的地位,乘用车电池的利润率也会随竞争加剧而回落。但“宁德不再是唯一选择”,并不等于“宁德可以被轻易替代”。
前者已经发生,后者仍要跨过电芯化学和制造一致性两道门槛。这场较量最终要由时间作答。
跳出行业来看,这其实是很常见的行业演进。比如当年生产火车站玻璃灯罩的玻璃公司,到了AI时代,已经君子豹变为光通讯巨头,本质上是跳出了产品,把自己升级为工艺平台。
宁德时代能否把在乘用车电池上积累的材料、工艺、设备和量产能力,迁移到储能、换电和海外技术授权等新市场。
如果只能守住现有份额,它仍是一家强大的电池制造商。但如果这些能力能够跨产品复制,它才有机会成为一家穿越周期的工艺平台。
来源:第一电动网
作者: 第一电动编辑部
本文地址:https://www.d1ev.com/news/qiye/312938
文中图片源自互联网,如有侵权请联系admin#d1ev.com(#替换成@)删除。


先估价再买车,买的放心开的安心
您的询价信息
已经成功提交我们稍后会联系您进行报价!


 京公网安备
11010502033163号
