作者:青山
编辑:李舒辰
“我们可以买到全世界最好的零件,但我们买不到零件之间的‘默契’。”
这是理想总裁兼总工程师马东辉在10月20日Power Day上说的话。他要解释的,是当晚发布的“连山”电动技术体系:电池、电驱和超充网络,理想都要自己定义,并且彼此打通。
四天前,理想的芯片子公司马赫心也刚签下首轮融资协议,投后估值约166亿元。
当晚引发讨论最多的,是一项终身有效的承诺——自研电池如果因自身质量问题自燃、车辆报废,理想赔一台同配置新车;如果因碰撞或剐蹭起火报废,理想补足车损险保额和实际赔付之间的差额。
这等于把电池出事的风险揽到了自己身上。可跳出发布会看财报,理想眼下正在亏钱。
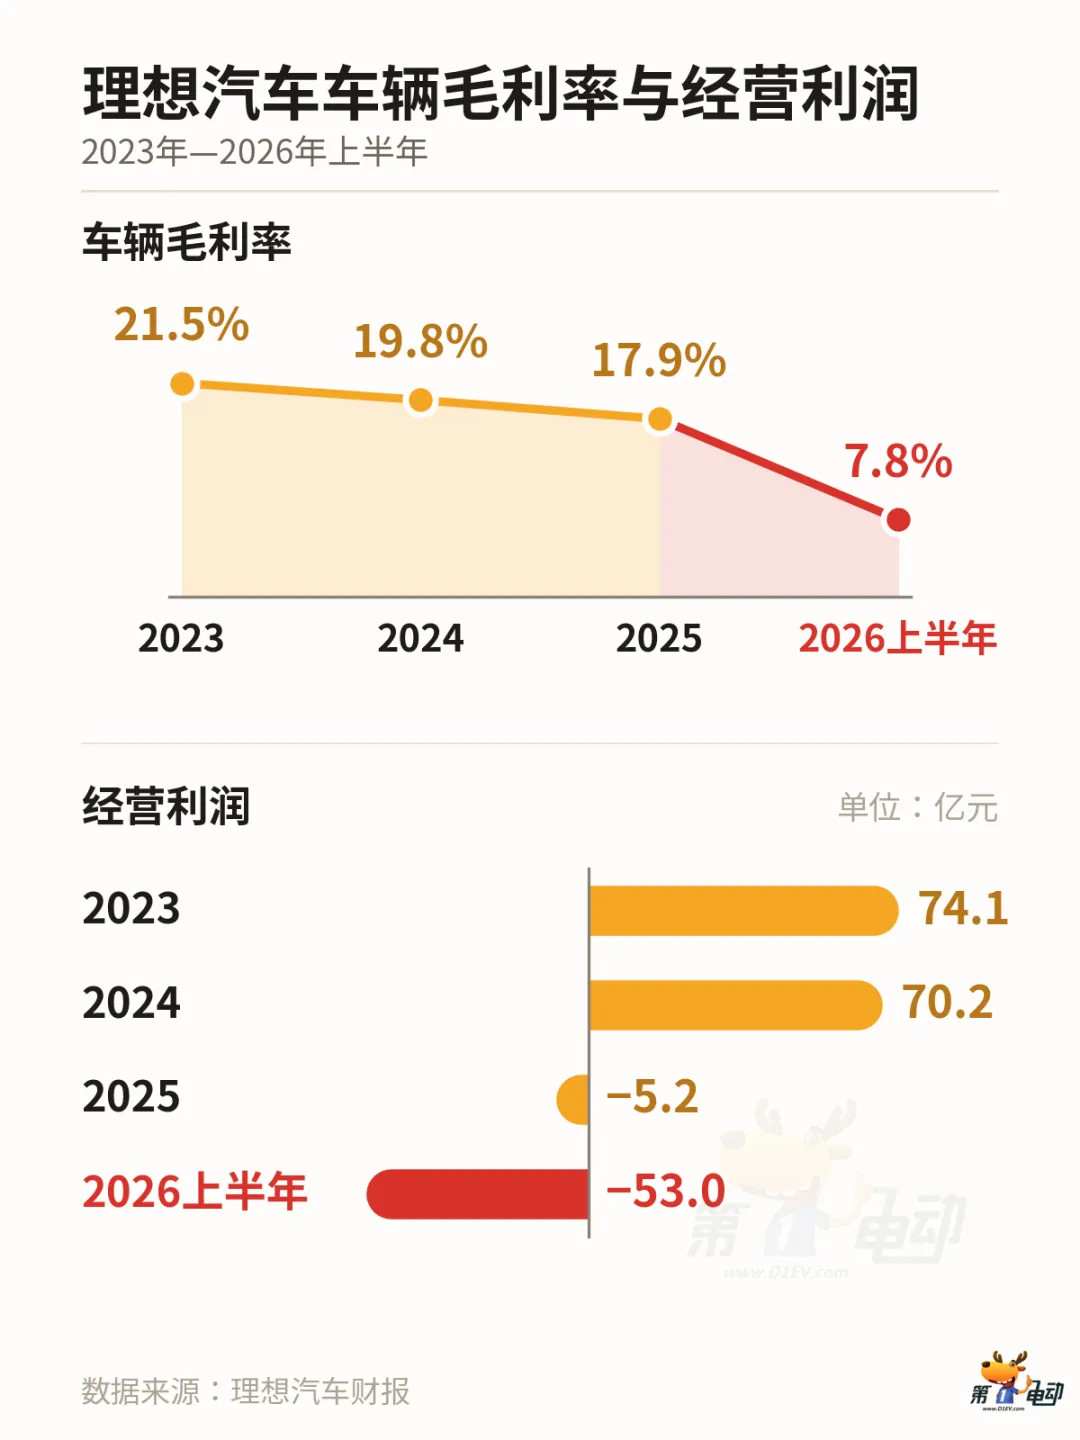
今年上半年净亏损39.81亿元,去年同期还赚了17.44亿元,车辆毛利率从19.6%掉到了7.8%。研发却没怎么减,二季度研发费用28亿元,全年研发投入预计在120亿元左右。
一边亏钱,一边每年砸上百亿元做研发,还要背上一份终身兜底,理想为什么要自研?
▍自研救不了毛利
CFO李铁对亏钱的解释是,车型换代、i6和L6占比提升,再加上购置税补贴政策,一起压低了毛利。
今年一季度,理想单车收入约22.6万元,比去年同期少了约4万元。主要原因是产品在往更下沉的市场走:24.98万元起售的i6占到销量六成左右,高价的MEGA只剩1%出头,L系列的折扣也在加大。
产品之所以往下走,是因为原来的优势在消失。今年上半年,增程的份额只剩6.4%,而且“冰箱彩电大沙发”也成了25万元以上车型的标配。
理想过去靠的是产品定义:电池买宁德时代的,智驾芯片买英伟达的。这条路,现在不太好走了。
那么,自研能把毛利拉回来吗?
按22.6万元的单车收入,毛利率要回到15%,每台车得省出约1.6万元,但眼下靠自研省不了钱。
比如电池,马东辉此前承认,自研电池并不比外采便宜。电池需要规模,而理想一年的电池需求才二十几GWh(不到宁德时代国内装车量的十分之一)。
而且,研发的钱大头本来也不在电池上。全年约120亿元的研发投入里,AI相关超过一半,电池研发每年只有两亿多元。
既然眼下省不了钱,理想为什么还要往自研里砸钱?答案要放到行业的处境里找。
▍钱去了哪里
中汽协的数据显示,今年上半年,整车制造环节的利润率只有1.5%左右,一辆20万元的车,车企只剩约3000元。
同一个上半年,宁德时代归母净利润432.84亿元,同比增长41.98%。
车企扶持二线电池厂好几年,想分走宁德时代的议价权,结果宁德时代的国内份额今年一季度反倒回到了50.1%。
除了上游对的电池厂拿走了丰厚的利润,更上游的原材料也在涨价。
电池级碳酸锂从年初到5月中旬涨了七成多。据雷峰网援引知情人士的测算,新一代L6光是电池扩容加上碳酸锂涨价,电池成本就多出8000多元。再算上内存和座舱芯片,一台车的成本涨了1.4万元以上。
当单车利润只剩3000元的时候,这笔钱足够决定一款车是赚是亏。
面对这种挤压,几家车企的做法不一样。
比亚迪电芯、电机、芯片都自己造,上半年毛利率反倒从18.01%升到了18.85%(官方主要归功于海外业务)。
零跑也说自己是全域自研,核心零部件自研比例超过65%,但主要集中在设计和集成。原材料一涨,8月它就把全年盈利目标从50亿元砍到了30亿元。
鸿蒙智行的合作车企,则把智驾、座舱,连同电驱和电池平台都交给了华为。上半年,鸿蒙智行交付24万辆,同比增长18.6%,但问界背后的赛力斯,预计上半年亏损15亿到18亿元。
特斯拉又是另一回事。摩根士丹利拆过它的估值,汽车业务只占13%。
理想的位置比较尴尬。
它的规模并不大,2025年全年交付40.63万辆(而零跑今年上半年就交付了35.65万辆)。学比亚迪自己造电芯,量撑不起来。把核心技术交给华为,理想不愿意。像特斯拉那样让资本市场按科技公司来估值,理想也还没做到。
说白了,理想既需要自研来改善成本结构,也需要自研在资本市场上撑起一个“技术公司”的估值锚点。
这次Power Day,是它在利润触底时,对成本结构和产业位置的一次重构尝试。
▍定义权的代价
理想选的路,是自己定义、别人制造。
电池上,电芯配方、结构设计和BMS由理想主导,制造交给欣旺达、中创新航等伙伴。为了绑住制造方,理想去年和欣旺达各出一半,成立了合资电池公司。今年9月,又以26.5亿元增资欣旺达动力,成了第二大股东。
电驱走得更深,碳化硅模块和电驱总成已经在理想苏州、常州的基地生产。芯片则由理想自己设计,马赫M100今年二季度开始装车。
为什么非要握住定义权?可以看看欣旺达和吉利刚了结的那场官司。
极氪001 WE86版的电芯出了问题,3.8万多辆车被召回。极氪说是电芯缺陷,欣旺达说是整车BMS策略的问题。最后两家和解,欣旺达动力再付6.08亿元。
马东辉把外采电池叫作“灰盒子”:车企看不到电芯的原材料配方、生产工艺和每颗电芯的检测数据,出了问题,谁也说不清。
理想称,连山体系打通了电池、电驱、充电桩和云端数据,能提前3天识别电池风险。按2025年新能源车万分之0.18的起火率算,就算把起火全算成电池质量问题,每台车每年的期望赔付也就4元左右。
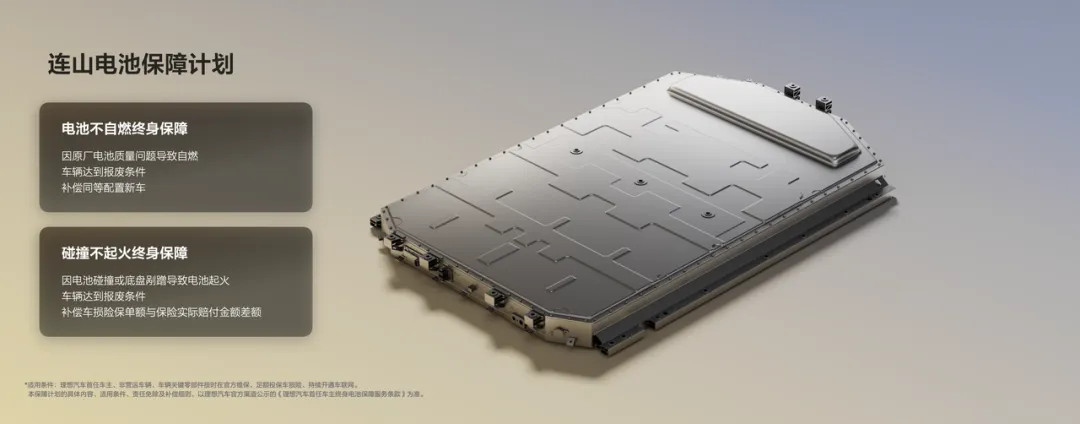
也就是说,这项承诺本身花不了多少钱,难的是要有足够的数据来给风险定价,而外采电池的车企拿不到这些数据。
不过,定义权不等于质量保证。
去年10月,理想召回了11411辆2024款MEGA,原因是一批冷却液防腐性能不足,会腐蚀电池和前电机控制器的冷却铝板,极端情况下可能导致电池热失控。这次召回的成本在20亿元量级。
电芯来自宁德时代,问题出在系统配合上,而系统配合,正是整车厂自己负责的部分。
理想收回了定义权,也把风险一起收了回来。
欣旺达动力2025年亏损31.69亿元,资产负债率接近84%,理想作为第二大股东,要分担它的经营风险。更重要的是,电池真出了事,再也没有供应商能替理想担责了。
▍卖车之外的另一张牌
除了把成本和质量握在手里,理想还想把一部分自研变成能单独估值的资产。
电池是往里收权,电驱和芯片是往外定价,超充则是一张基础设施网,几条路走到的位置不太一样。
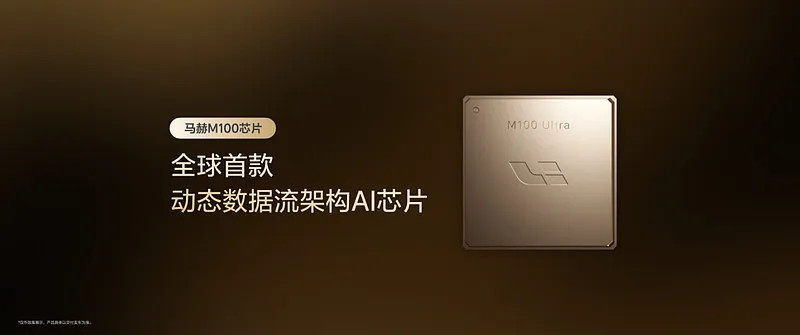
芯片走得最快。马赫心8月才成立,10月就签下了首轮融资,投后估值约166.3亿元。按理想8月下旬不到1000亿港元的市值算,这已经接近母公司的五分之一。
不过,16.25亿元认购款里有10亿元是理想自己出的,外部资金在投后估值里占不到4%,投资方里还有理想的老股东。
而蔚来的安徽神玑,估值接近百亿元,NX9031累计出货已超过30万颗,马赫M100截至8月,只交付了5万多颗。
这个估值,目前更多是理想自己给的。市场认不认,要看第一个外部客户什么时候签下来。
电驱的路子差不多。理想与三安2022年合资成立的斯科半导体,它能不能拿到理想以外的订单,目前还没有公开信息。
电池暂时不对外卖。马东辉的解释是,Pack是按理想自己的车型定制的,难以标准化输出,所以它的价值主要在定义权,而不是外部收入。
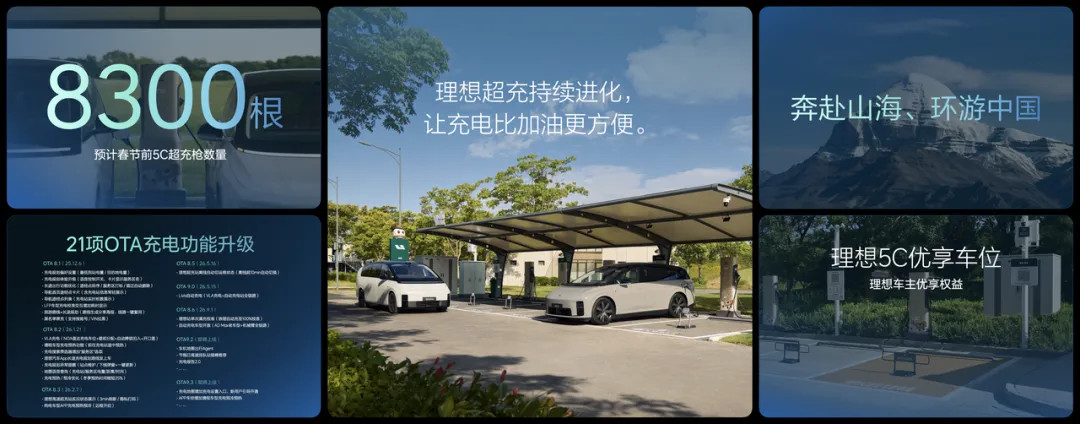
超充网络离资产化最远。今年2月底到9月底,理想超充站只多了134座。5C桩翻倍到8300根的目标,也从今年底推迟到了2027年春节前。
▍写在最后
回到开头的问题:理想为什么在亏损期还要把自研推到台前?
因为整车环节只剩1.5%左右的利润,大头被上游拿走,增程和产品定义的老优势又在被追平。对理想来说,自研已经不是“要不要做”的选择题,而是“不做就更被动”的结构性应对。
电池决定成本的下限,电驱决定效率的上限,芯片和AI决定估值叙事能不能跟上。
理想在增程时代积累的产品定义能力,正在被逼着向更底层的供应链能力和技术资产转化。
当然,这套逻辑的效果还需要验证。
比如自研电池全系上车后,单车成本和车辆毛利率有没有明显改善。比如马赫心、斯科这些技术资产,能不能拿到理想以外的客户,形成有意义的外部收入。
马东辉说,零件之间的默契买不到。理想已经决定自己造,接下来几份财报会告诉市场,这份默契究竟值多少钱。
来源:第一电动网
作者: 第一电动编辑部
本文地址:https://www.d1ev.com/news/pinglun/314432
文中图片源自互联网,如有侵权请联系admin#d1ev.com(#替换成@)删除。


先估价再买车,买的放心开的安心
您的询价信息
已经成功提交我们稍后会联系您进行报价!


 京公网安备
11010502033163号
