11月1日,车企的10月战报陆续发出。
比亚迪卖出49.02万辆,同比增长11%,是今年卖得最多的一个月。零跑交付10.6万辆,连续第四个月站上十万。吉利、奇瑞的销量都比去年多,小鹏、小米双双越过5万辆。
可是据乘联分会此前预计,10月全国乘用车零售约160万辆,比去年同期少了65万辆左右,降幅28.9%。
吉利汽车副董事长桂生悦的说法是,“金九银十”今年第一次基本消失,往后可能会成为常态。
▍增量来自海外
比亚迪、上汽、吉利、奇瑞、长安,是中国销量最大的五家汽车集团。10月它们一共卖出176.0万辆,去年同期是176.2万辆,相差不到2,000辆。
只看这个总数,五家像是平平稳稳过了一个普通的十月。但把海外和国内拆开,就是另一本账了。
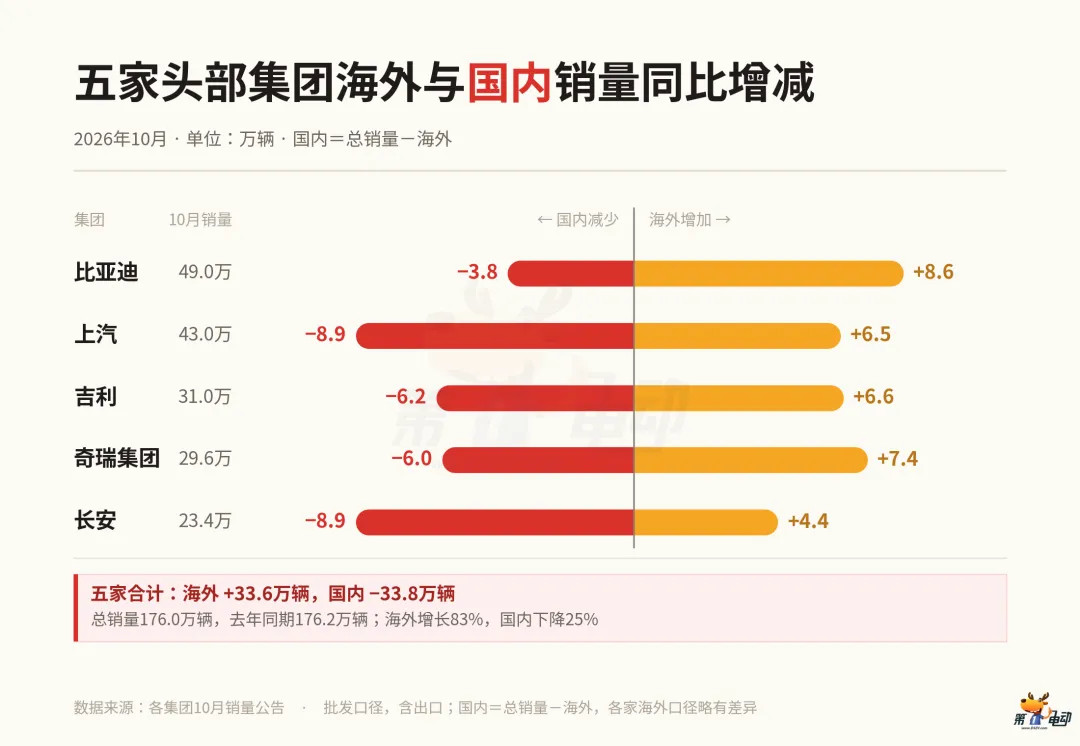
五家的海外销量合计74.3万辆,比去年多出33.6万辆,增长83%。国内销量合计101.8万辆,比去年少了33.8万辆,下降25%。
几乎持平。
比亚迪的国内降幅最小,但今年每个月的国内销量都比去年同期少——10月海外卖出16.96万辆乘用车及皮卡,得先填上国内少卖的3.8万辆,剩下的4.8万辆才是战报上那11%的增长。
上汽和长安没能填平。
上汽海外卖出16.3万辆,增长67%,国内却少了8.9万辆,总销量下降5.3%。长安海外卖出10.24万辆,同比增长77%,环比也增长了8.8%,国内却少了四成,总销量比去年少了4.4万辆。
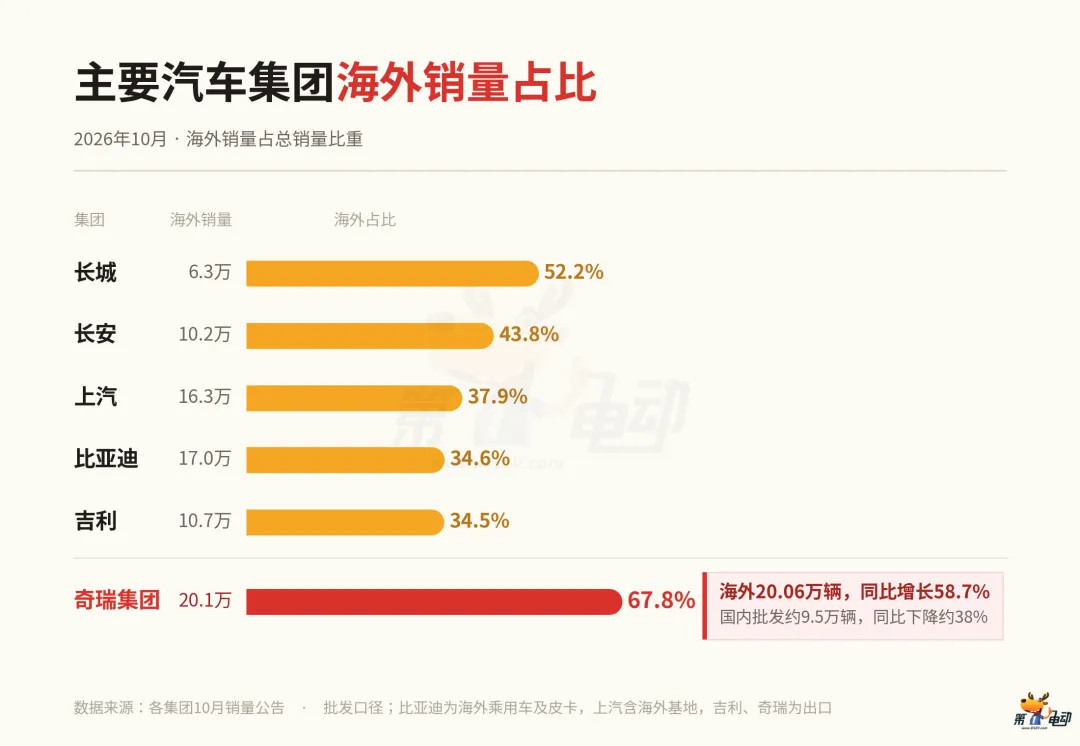
10月奇瑞集团卖出29.6万辆,其中20.06万辆去了海外,而国内批发不到10万辆,只有去年同期的六成。
长城的海外占比也已经过半——10月卖出12.0万辆,海外6.29万辆,留在国内的约5.8万辆,比它旗下哈弗一个品牌的全球销量还少。
这不是10月这一个月的现象。
长安前三季度在海外卖出72.7万辆,增长56%,第三季度单季就超过27万辆,它给自己定的目标是全年海外冲击百万辆。今年3月,长安的巴西工厂投产,到10月,已在欧洲15个国家铺开350多家销售服务网点。
放到全国,前三季度汽车出口820.5万辆,比去年多出66%,但同时国内车市在缩。
中国车企的增长正在整体往外搬。
▍合资车、低价老车跌幅最大
合资车的下滑是老问题,在中国的份额已经流失了好几年,只是今年流得更快。
上汽通用10月卖出25,865辆,比去年少了一半多,比9月又少了三分之一。上汽大众卖出6.75万辆,下降28%。广汽丰田卖出5.30万辆,下降25%。
今年新出现的失速点,在价格带的最底部,这是因为撞上了今年补贴规则的变化。
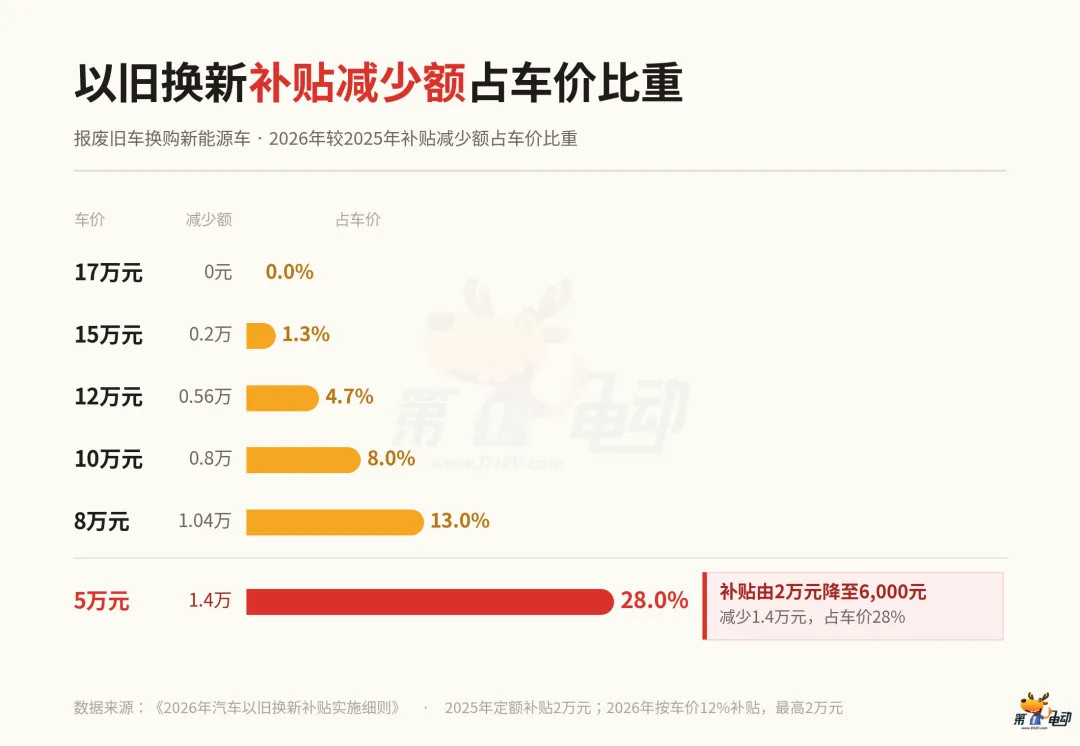
2025年的以旧换新补贴是定额的,报废一辆旧车、买一辆新能源车,不论新车卖5万还是50万,都补2万元。
2026年改成按车价比例补,报废更新补车价的12%,最多2万元,车价要到16.7万元左右才能拿满。
规则这么一改,贵车几乎没有损失,便宜车的补贴大幅缩水——5万元的电动小车,去年能领2万元,今年只能领6000元,少拿的1.4万元接近车价的三成,而15万元的车只少拿2000元。
燃油车的下跌是被油价拖拽的。
9月燃油车零售比去年少了43%,纯燃油车少了49%,燃油车在零售中的份额首次跌到三分之一以下。所以更省油的普通混动,9月批发12.5万辆,增长51%,是所有动力形式里涨得最快的。
▍新平台车型仍在增长
在五菱、哈弗失速的价位上,另一批车却卖得正热。
零跑10月交付10.6万辆,比去年多51%,连续第四个月超过十万,第200万辆将在11月下线。吉利银河卖出15.3万辆,增长20%,比9月多卖了17.6%。长安启源卖出6.36万辆,比去年同期多了七成以上。
体量小一些的品牌也在涨。
昊铂埃安卖出4.24万辆,增长57%,已经连续8个月同比增长。埃安i60刚交付了第10万辆,此前连续多月月销过万,下一款新车Ray7预售价12.88万到15.88万元,预售两小时订单超过6,800台。
北汽极狐卖出2.63万辆,增长13%,前10个月累计卖出16.18万辆,增长46%。
蔚来旗下的萤火虫增长31%,长城欧拉翻了一倍。
这些品牌和五菱、哈弗卖的是同一个价位,面对的是同一套补贴和购置税,走势却截然相反。很大程度上是因为它们的主力车型大多是近两三年在新能源平台上推出的。
这些增长里,同样有不少卖到了海外。
零跑9月出口已超过2.7万辆,西班牙萨拉戈萨工厂10月开始量产B10。银河所属的吉利,10月出口8.3万辆新能源车,是去年同期的6倍。广汽前三季度出口19.77万辆,增长139%,埃安是出海的主力车型。
小鹏10月交付50,237辆,创下历史新高,比去年多出约8,200辆。其中海外交付13,326辆,比去年多出约8,300辆。创纪录的那部分增量全部来自海外。
如果把出口剔除之后,十月真正在国内实现净增长的品牌,比战报上看起来少得多。
▍高基数拖累高价品牌
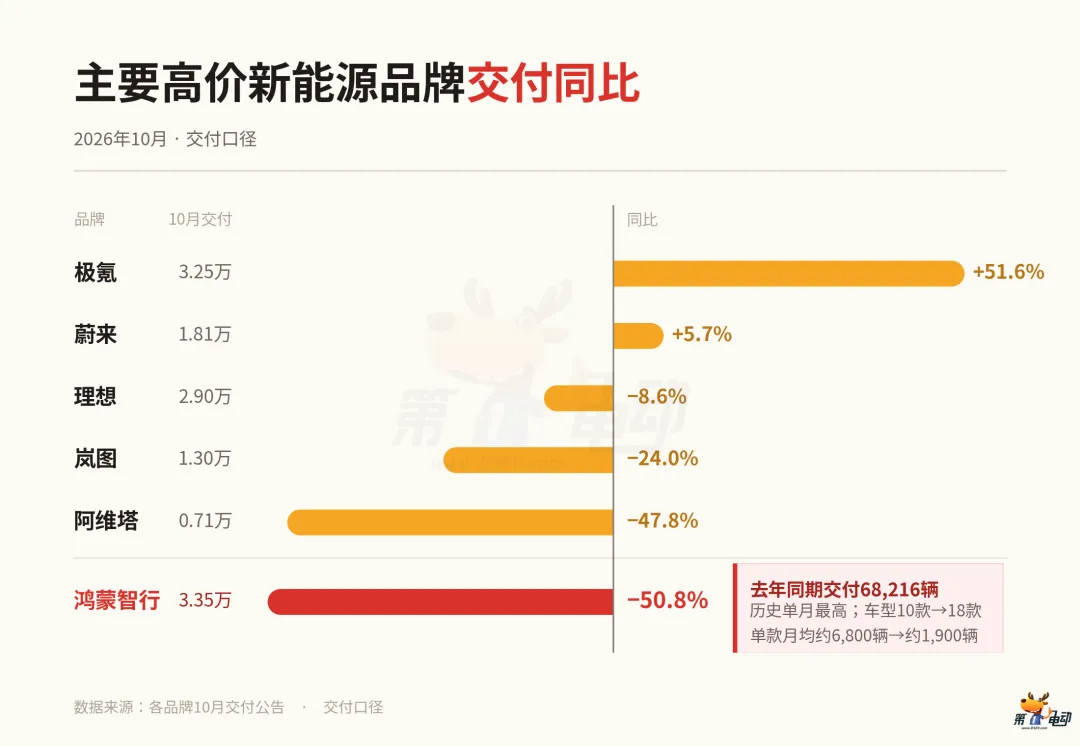
鸿蒙智行10月交付33,537辆,比去年同期少了一半。这个跌幅很大一部分来自基数——去年9月,新款问界M7上市,鸿蒙智行当月大定突破11万台,创下纪录,随后的10月,它交付了68,216辆,是有史以来交付最多的一个月。
不过,基数只能解释一部分。
过去一年里,鸿蒙智行的在售车型从10款增加到18款,单款车型的月均交付从约6,800辆降到约1,900辆,只剩去年的四分之一出头。
华为乾崑的两个主力合作品牌也在往下走。
阿维塔交付7,056辆,下降48%,去年同期的13,506辆同样是它当时的单月纪录。岚图交付13,030辆,下降约24%,已经连续六个月停在1.3万辆上下,10月只比9月多了5辆。
其他品牌的回落,也大多能在产品节奏里找到原因。
乐道比去年少了一半多,去年此时L90刚上市冲量。理想交付2.90万辆,下降8.6%,主力车型i6正在新老款切换,旧款停售清仓,换装马赫M100芯片的2026款11月初才开始交付。
上涨的几乎都有新车或新市场撑着。
如小米9月推出了增程车型,10月是它们第一个完整交付的月份,小米当月交付超过5万辆,去年同期是4万多辆。
极氪交付32,483辆,增长52%,1–10月累计32.1万辆,已经提前完成全年30万辆的目标。它的出口连续两个月单月超过1万辆,旗舰极氪9X也已开始发往欧洲。
腾势卖出15,152辆,增长49.5%。蔚来品牌交付18,125辆,增长5.7%。
两年前,能在城市道路上自己变道、通过路口的智驾,基本只装在25万元以上的车上,这是高价新能源车最有说服力的溢价理由之一。
而在今年,这样的功能普遍降到了15万元,甚至十万以内已经挤进好几款了。
长安启源Q06起售价不到15万元,全系标配激光雷达,加装城市领航的天枢领航Ultra套装后仍不到15万元,上市24小时订单突破3.5万台,首月交付过万,高配车型占了八成以上,45%的买家选了天枢领航Ultra版。
10月29日上市的小鹏MONA L05限时价13.98万元起,搭载一颗750 TOPS图灵芯片的Max版限时14.98万元起,上市3分钟准现车售罄。
同在长安旗下,10月启源比去年多卖了七成以上,阿维塔少卖了将近一半。
头部智驾方案在复杂路况下依然领先,但这已经不是此前“有没有”的差距了,而是“好不好”,也就很难再撑起翻倍的售价。
▍多数车企难达年度目标
到10月底,一年的进度条已经过去了83%。
而在主要车企里,只有极氪跑在进度前面,完成了全年目标的107%。
奇瑞集团完成78%,零跑77%,吉利74%。比亚迪、上汽若按外界普遍引用的500万辆计算,都在72%左右。长安、小米、长城都只完成了58%上下。
换算成最后两个月每月要卖多少,差距更直观。
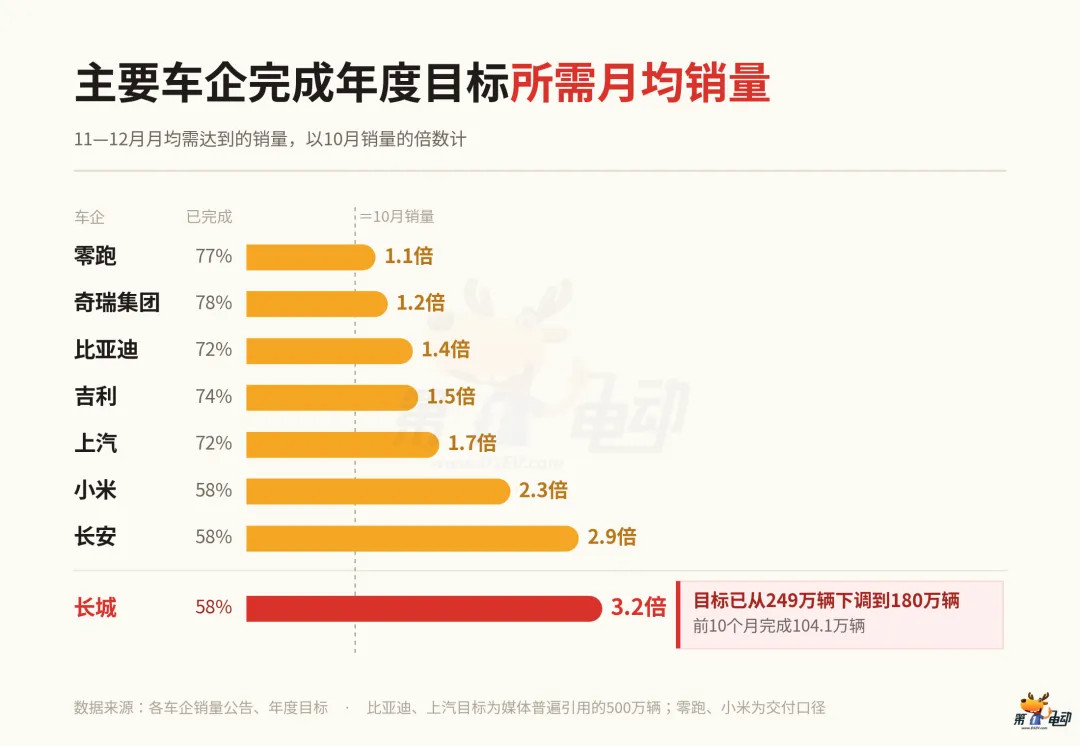
吉利每月要卖45.2万辆,是10月的1.5倍。比亚迪要卖68.9万辆,是1.4倍。上汽要卖71.1万辆,是1.7倍。小米每月要交付11.5万辆左右,是10月的两倍多。
长安要卖68.7万辆,接近10月的3倍。
长城要卖38.0万辆,是10月的3.2倍,而它的这个目标,年初已经从249万辆下调过一次。
只有零跑和奇瑞还在射程之内,零跑每月要比10月多卖7%,奇瑞要多卖18%。
而今年上半年有1800多家门店退网,渠道很难再接住更多的车。出口是唯一的增量,但是这条路也开始收紧。
10月12日,财政部和税务总局发布公告,新能源汽车的增值税出口退税率从2027年4月1日起由13%降到9%。这无疑会抬高出口成本,压力最大的是毛利低、靠价格出海的车型。
以上主要是根据厂家公布信息的汇总,更具体的关于智驾的销量数据,敬请期待本月中旬发布的《中国城市NOA装机量排行榜(2026年10月)》。
数据说明:
车企销量为各公司公布的10月销量或交付量(含出口)。国内销量=总销量-海外销量,不等同于终端零售。各家海外口径略有不同:比亚迪为海外乘用车及皮卡,上汽含海外基地,吉利、奇瑞为出口。
比亚迪、上汽全年目标为媒体普遍引用口径。行业零售为乘联分会预测值,正式数据以其后续发布为准。
来源:第一电动网
作者: 第一电动编辑部
本文地址:https://www.d1ev.com/news/shuju/315498
文中图片源自互联网,如有侵权请联系admin#d1ev.com(#替换成@)删除。


先估价再买车,买的放心开的安心
您的询价信息
已经成功提交我们稍后会联系您进行报价!


 京公网安备
11010502033163号
