曾被认为有望率先实现自动驾驶商业化的商用车,如今等来了乘用车领域的技术力量。
10月29日,卓驭正式发布商用车技术品牌“卓驭磐行”,公布与七家商用车头部企业的合作进展,其中数百辆搭载其辅助驾驶系统的重卡已投入快递干线运输。
同一天,广汽领程与小马智行联合研发的L4自动驾驶重卡T9 ROBOTRUCK,首批量产车型正式下线。
一个从乘用车辅助驾驶切入重卡,一个将Robotaxi与Robotruck领域的技术积累用于L4整车开发。两条路径背后,是同一个值得关注的变化:商用车智能驾驶的竞争,正在迎来不同背景的参与者。
只是,这些乘用车玩家面对的,早已不是一个等待开拓的新市场。
商用车智驾,早已有人跑在路上
2017年前后,自动驾驶产业曾对高速干线物流寄予厚望。
高速公路路况相对规范,货运线路相对固定,物流企业又对人工成本和运输效率高度敏感。相比城市道路,重卡一度被认为更有机会率先实现高级别自动驾驶的商业化。
一汽解放当年提出的自动驾驶“三步走”战略,计划2018年完成L3级产品开发、2020年完成L4级产品开发,并在2025年完成L5级产品开发。
现实远比当年的设想复杂。
重卡的载荷变化、制动距离、挂车姿态,决定了自动驾驶技术不能简单照搬乘用车。进入L4阶段,整车冗余、安全验证、道路准入和运营组织,又增加了新的难题。
人们期待的高速干线无人货运,至今没有迎来大规模普及。
先跑出规模的,是仍然需要司机监督的辅助驾驶。
今年9月,嬴彻科技宣布,其卡车智能辅助驾驶商业运营里程突破10亿公里。
这个数字究竟意味着什么?申通快递的运营情况提供了一个更具体的观察窗口。
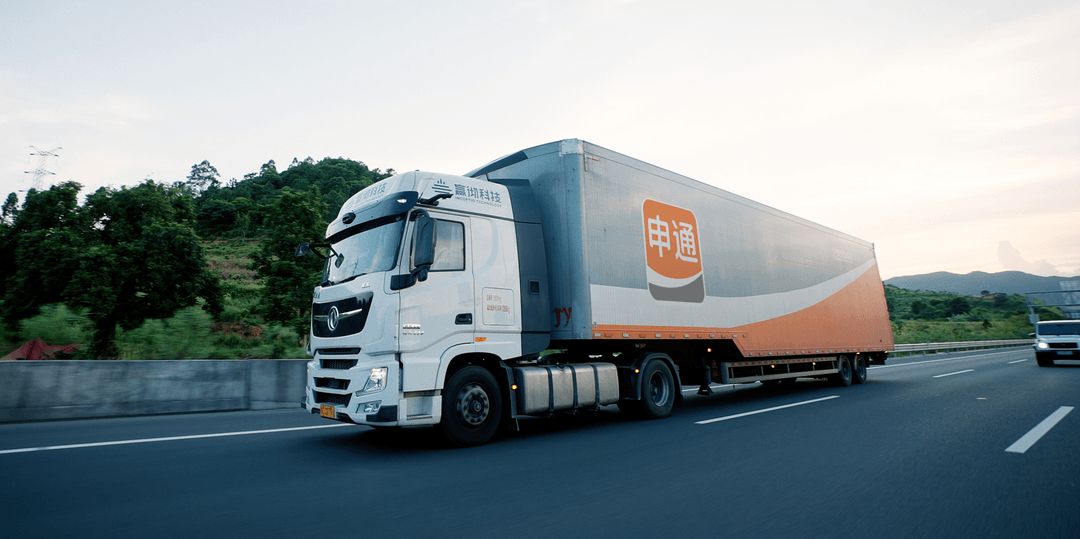
图片来源:赢澈科技
截至今年9月,搭载嬴彻系统的车辆在申通累计商业运营里程超过1.5亿公里。据嬴彻披露,相关车辆在高速行驶里程中的辅助驾驶使用占比超过90%,百公里能耗节省3%—7%。
对于每天奔波在高速公路上的重卡司机而言,辅助驾驶不再只是购车时多出来的一项配置,而是已经融入日常运输的工具。
对物流企业来说,1.5亿公里意味着系统经历了大量真实运输工况,也积累了车辆使用、能耗管理和运行可靠性方面的数据。
嬴彻还称,其在国内卡车智驾市场的份额超过90%。相比这一企业披露的份额数字,长期运营形成的客户关系和工程经验,更能说明其已经建立的竞争基础。
另一家老牌玩家智加科技,则走出了不同的发展轨迹。
智加曾与一汽解放、荣庆物流等合作推进智能重卡量产,并在2025年向顺丰速运累计交付超过100台智能辅助驾驶重卡。
它的变化还发生在资本层面。
2023年,智加完成海内外业务拆分。2025年7月,满帮集团以约13.76亿元的交易对价取得智加中国业务主体80.8%的股权,海外PlusAI则沿独立路径发展。
这意味着,原本作为独立技术公司发展的智加中国,进入了新的股权和资源体系。
一边是嬴彻不断扩大的运营规模,一边是智加经历业务和资本调整。商用车自动驾驶企业在过去几年的探索中,已经走出了不同的发展路径。
更重要的是,它们并未停止向外拓展。
嬴彻今年提出“货运物理AI”布局,尝试将技术能力从高速干线延伸至支线、城市配送和末端物流。
当乘用车玩家开始进入商用车市场,这些长期扎根货运场景的企业,手里已经有了真实运营数据、物流客户关系和持续迭代的产品体系。
后来者并不是从零开始参与一场竞争,而是要在别人已经跑出规模的市场里,找到自己的机会。
乘用车积累,能缩短多少路程?
卓驭给出的答案,是让乘用车和商用车尽可能共享同一套技术底座。
在磐行发布会上,卓驭CEO沈劭劼披露,公司乘用车客户已达到22家,累计量产车型超过60款,定点车型超过110款。
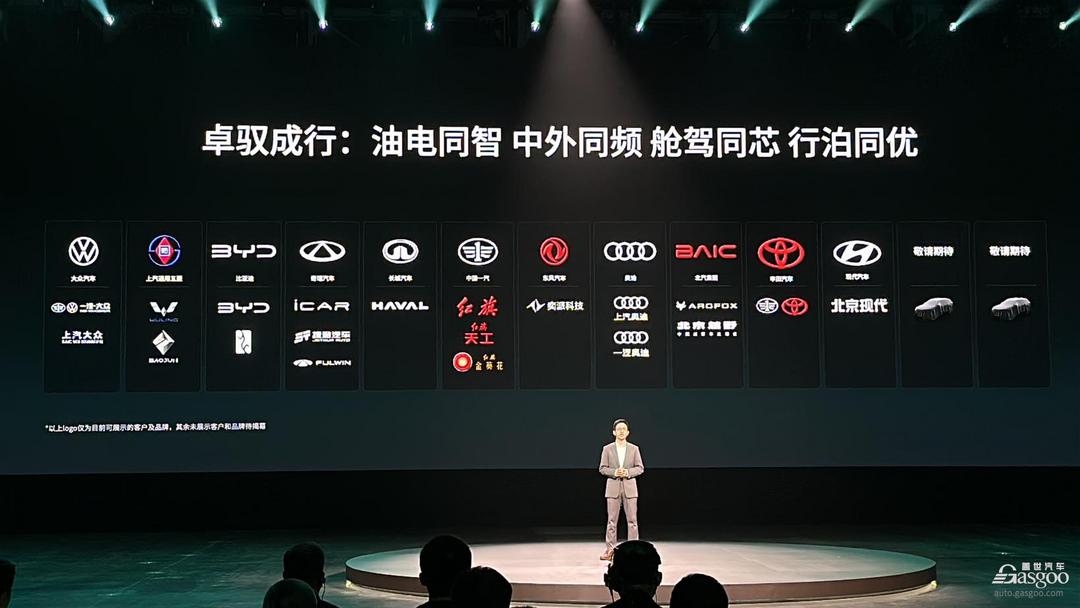
这些数字不仅意味着客户规模,也意味着卓驭已经围绕乘用车建立了一整套模型研发、数据处理、软硬件开发和量产交付体系。
现在,它试图让这套体系服务于重卡、客车和轻卡。
卓驭商用车业务副总裁刘思康将技术路径概括为三个环节:底层统一、场景增强、工程适配。
简单来说,就是沿用乘用车的基础模型,再补充重卡专属数据、调整传感器构型和车辆控制方案,让同一套技术底座适应不同车型。
据卓驭介绍,磐行能够继承乘用车超过30亿公里的数据积累,同时引入4亿帧重卡专属数据进行训练。
这种做法最大的想象空间,是不用为每一种车型重新搭建完整的技术体系。
真正的难点,是哪些能力可以共享,哪些仍需针对商用车重新开发。
满载和空载状态下,重卡的加减速响应明显不同。十几米长的牵引车带着挂车转弯,还要考虑内轮差、挂车姿态及侧翻风险。制动链路较长,也要求系统更早作出判断。
卓驭为此开发了激目2.0感知系统,并针对载荷估计、挂车姿态识别、坡道预测和制动分配进行专门调整。
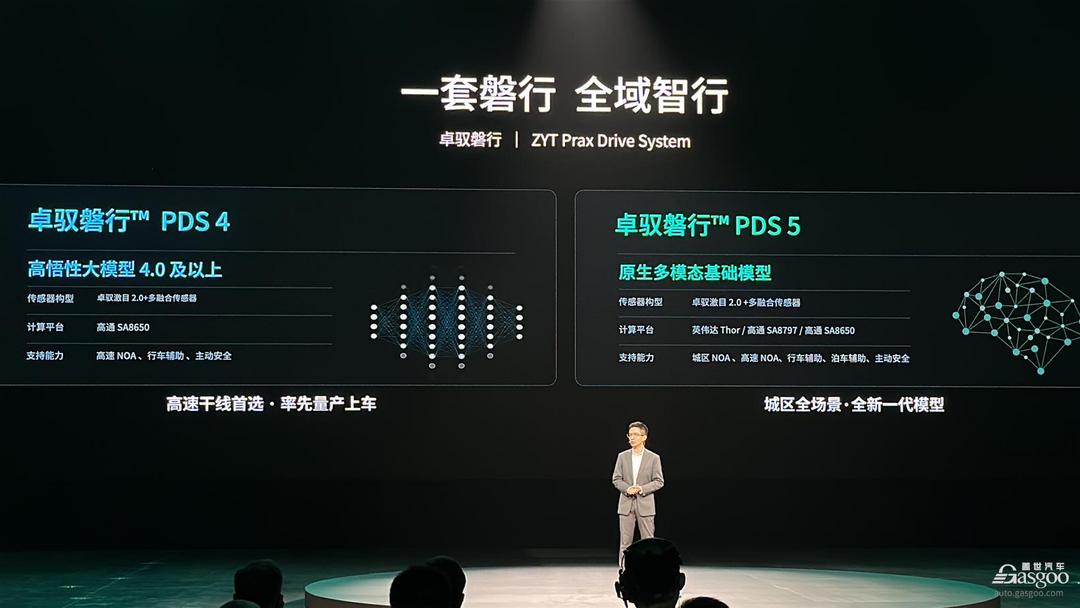
在产品规划上,磐行PDS 4主要服务重卡高速NOA,已经进入量产运营;PDS 5则计划借助原生多模态基础模型,将能力延伸至客车、轻卡等车型的城区NOA。
这里真正值得关注的,并不是卓驭能否让重卡实现高速NOA。
嬴彻、智加等企业早已证明,这项功能能够进入真实货运场景。
卓驭需要证明的,是能否借助乘用车积累,用更短的开发周期、更少的重复投入,在多个商用车型上建立量产能力。
这是两种不同技术积累方式之间的较量。
长期深耕货运的企业,拥有专门针对重卡工况形成的数据和工程经验,也更熟悉物流企业如何采购、使用和管理车辆。
卓驭的机会,则来自乘用车市场已经投入的模型训练、软硬件研发和量产工程资源。如果其中一部分能力能够持续复用,新增车型的开发成本就有机会被摊薄。
只是,技术能够复用多少,最终还要看实际投入。重卡专属数据、动力学适配、整车验证和后续维护,都不会因为共享基础模型而自动消失。
原有商用车企业也在进行模型平台化和规模化降本,并非始终采用一车一套技术的开发方式。
所以,卓驭带来的并不是已经确定的低成本优势,而是一条可能更快扩大车型覆盖范围的技术路径。
七家商用车品牌的合作,为这条路径提供了检验机会。
同一天亮相的小马智行,则代表另一种推进方式。
小马智行并非刚刚进入重卡领域。长期以来,它同时布局Robotaxi和Robotruck,并在自动驾驶算法、系统安全及车辆工程方面持续投入。
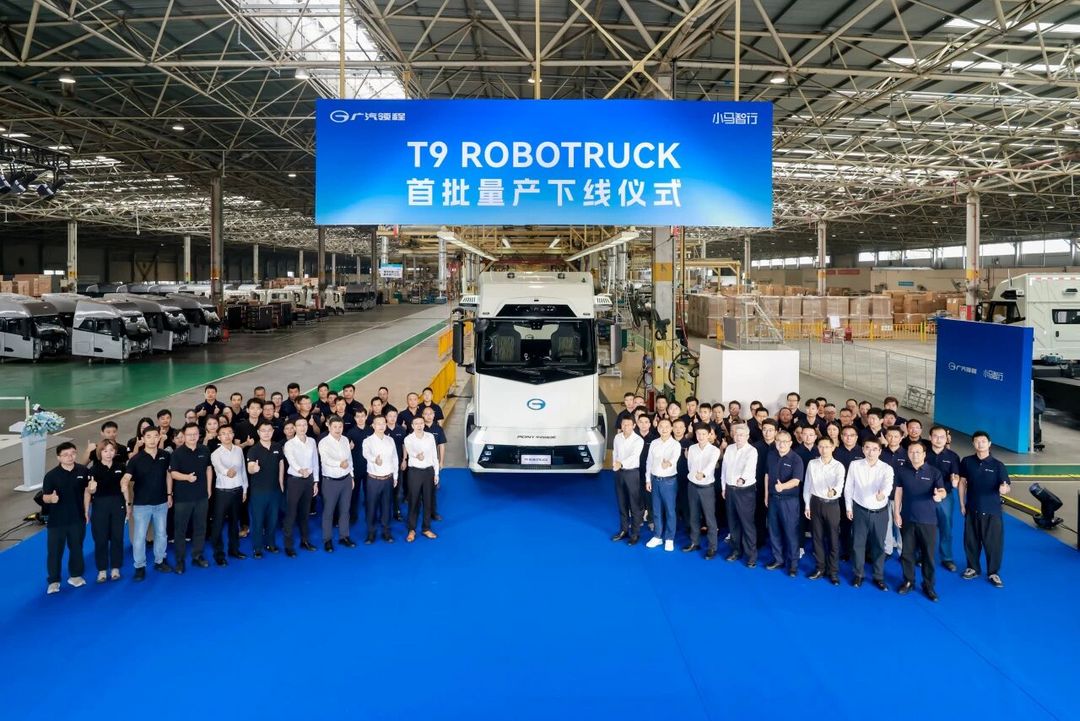
图片来源:广汽集团
此次与广汽领程合作下线的T9 ROBOTRUCK,将小马智行第四代L4自动驾驶卡车系统与广汽领程全冗余线控底盘结合,在转向、制动、电源、通信等关键环节进行冗余设计。
与卓驭强调跨车型模型复用不同,小马智行的重点是让L4系统与整车平台更深地结合,为后续无人化运输建立量产基础。
一个向现有物流体系提供高速NOA,一个继续推进L4自动驾驶货运。两者所处的商业化阶段不同,也不构成直接的同级产品竞争。
放在更大的产业背景下,新的变化已经清楚:乘用车辅助驾驶的量产经验、Robotaxi的自动驾驶技术,以及商用车企业长期积累的货运工程能力,正以不同方式进入同一个市场。
商用车主机厂拥有了更多技术合作选择,原有供应商也迎来了新的竞争压力。
而这场竞争接下来如何发展,不能只看技术发布会。
七家合作,距离市场洗牌还有多远?
卓驭此次公布的七家合作品牌,覆盖徐工、陕汽、中国重汽、一汽解放、福田、东风商用车和宇通客车。
名单很长,真正已经形成明确运营规模的项目,目前主要集中在陕汽德龙X5000。
这款车今年6月量产,目前已有数百辆投入快递干线运输。
卓驭预计,到今年12月,相关车辆高速行驶里程中使用NOA的比例将超过90%。这意味着企业希望在量产之外,进一步提高司机的实际使用频率。
其他项目还需要时间兑现。
徐工汉境新能源重卡计划年底交付,中国重汽汕德卡和东风天龙KH计划年底量产,福田欧曼银河5预计年底推出。此外,东风天龙KL也已获得合作定点。
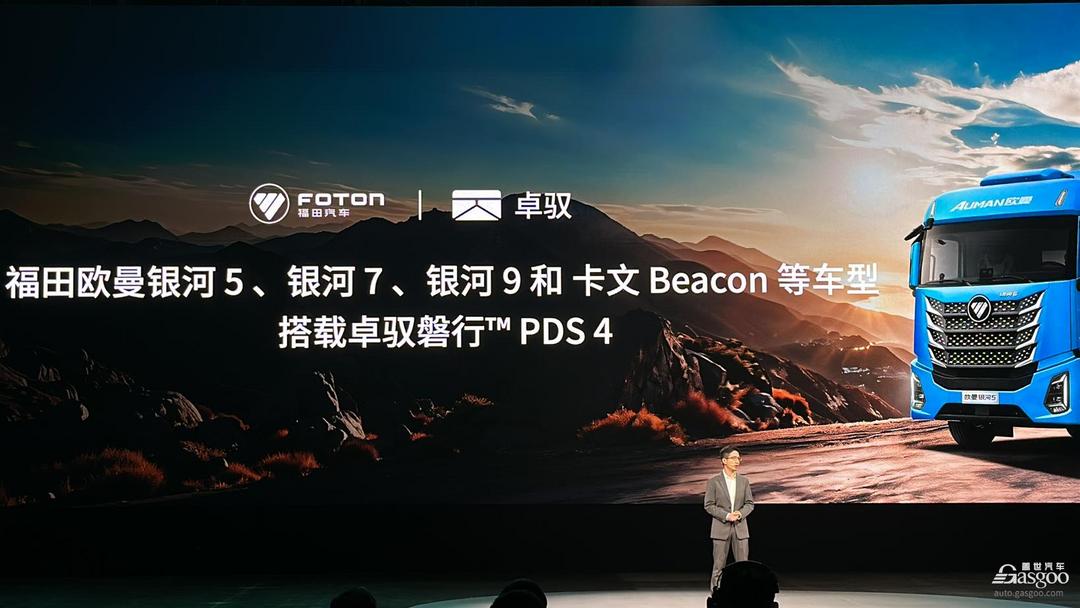
一汽解放方面,卓驭已获得J7、J6 Pro、鹰途、鹰航等车型定点,其中J6 Pro被列为首批量产车型之一,具体交付规模尚未披露。宇通宇威E9 PRO则规划搭载支持高速及城区NOA的PDS 5。
对智能驾驶供应商来说,进入七家主机厂的合作名单是一回事,让七家主机厂的车型真正批量装车、持续交付,是另一回事。
更往后,还要看车辆交到物流客户手里以后,系统究竟用得多不多。
这一点,正是嬴彻等既有企业长期积累的优势。
其超过10亿公里的累计运营里程,以及申通项目较高的辅助驾驶使用占比,已经为实际应用建立了参照。
卓驭眼下拥有的是多个车型的量产机会,距离形成同等规模的运营积累,还有一段路。
它也在尝试用运营收益打动客户。
发布会上,卓驭公布了一组节油数据:据其对量产重卡的运营跟踪统计,相关车辆累计运营超过2000万公里,采用AI强化学习节油算法后,实测节油率达到4.5%—7.5%。
这套算法会结合车辆状态、前方坡度、交通环境和制动系统等信息,动态调整驾驶策略,尽可能减少不必要的加减速。
按卓驭测算,一辆每天运营800公里的重卡,一年可节省约2万至3万元,有望在一年内收回辅助驾驶系统成本。
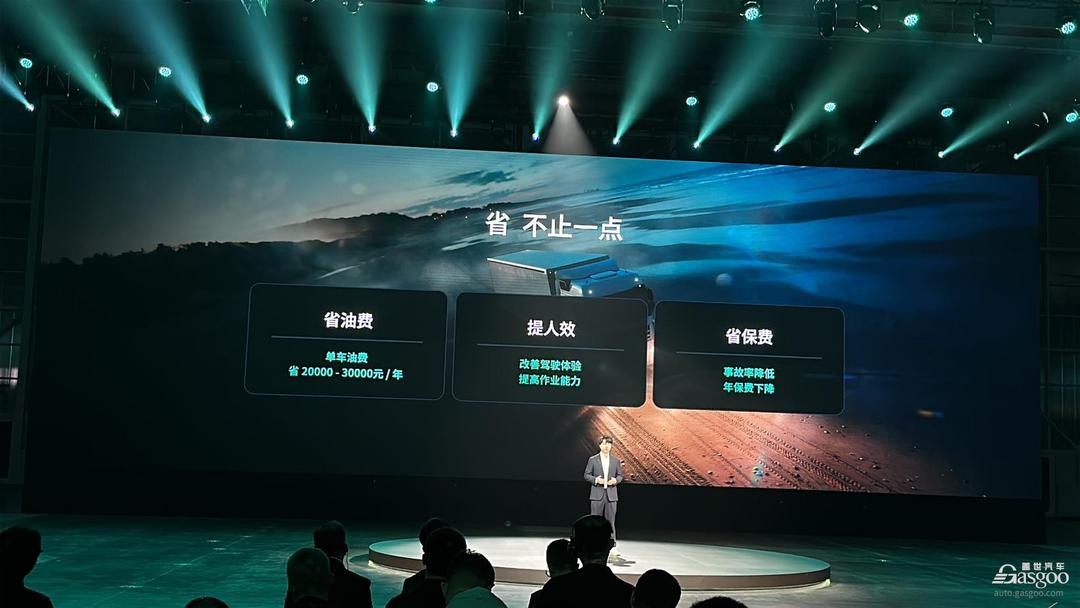
对利润空间有限的货运行业而言,这笔钱有足够的吸引力。
只是,车队采购最终要算的是整车的长期运营账。不同车辆载荷、路线、能源价格、行驶里程及系统采购成本,都会影响实际回报。
节油也早已不是卓驭独有的竞争能力。嬴彻在申通项目中披露过3%—7%的百公里能耗节省幅度。
两组数据统计条件不同,无法直接比较高低。对物流客户而言,谁能在更多线路上稳定省钱,谁的系统更可靠、使用更方便,才是决定长期采购的重要因素。
由此看,2027年可能成为观察卓驭商用车业务成效的关键窗口。
按照目前的量产安排,徐工、中国重汽、福田、东风等合作车型将在未来陆续进入交付阶段。
如果这些项目能够形成稳定的装车规模,卓驭就有机会证明:乘用车技术积累确实能够帮助后来者缩短进入商用车市场的时间。
反过来,如果车型定点没有转化为足够的交付量,或者实际运营效果未达客户预期,再长的合作名单,也很难改写竞争格局。
在另一条技术路径上,小马智行与广汽领程同样需要继续向前。
T9 ROBOTRUCK完成首批量产下线,为双方推进L4自动驾驶重卡提供了新的整车基础。按照计划,2027年将推进百台级量产应用,此后再向千台级规模迈进。
这一进度与卓驭已经投入运营的高速NOA重卡不可直接比较,却同样需要接受交付规模、运营可靠性和成本的检验。
回看这轮商用车智能驾驶的发展,行业已经走过了只靠技术演示吸引关注的阶段。有人积累了数亿乃至十亿公里的运营数据,有人开始尝试将乘用车模型迁移到重卡,也有人正在推动L4自动驾驶与整车量产更深度地结合。
新的技术力量加入,让商用车智能驾驶市场多了几种选择,也让原有竞争者开始面对不同的研发和成本压力。
对卓驭而言,七家合作品牌已经证明它能够获得主机厂认可。接下来需要证明的,是如何把乘用车领域的技术积累转化为更多交付车辆、更高的实际使用率,以及能够持续兑现的运营收益。
商用车智驾等来了乘用车玩家。真正值得看的是,它们能否不必重走前人所有的路,就建立起自己的规模优势。
来源:第一电动网
作者:盖世汽车
本文地址:https://www.d1ev.com/news/shichang/315100
以上内容转载自盖世汽车,目的在于传播更多信息,如有侵仅请联系admin#d1ev.com(#替换成@)删除,转载内容并不代表第一电动网(www.d1ev.com)立场。
文中图片源自互联网,如有侵权请联系admin#d1ev.com(#替换成@)删除。


先估价再买车,买的放心开的安心
您的询价信息
已经成功提交我们稍后会联系您进行报价!


 京公网安备
11010502033163号
