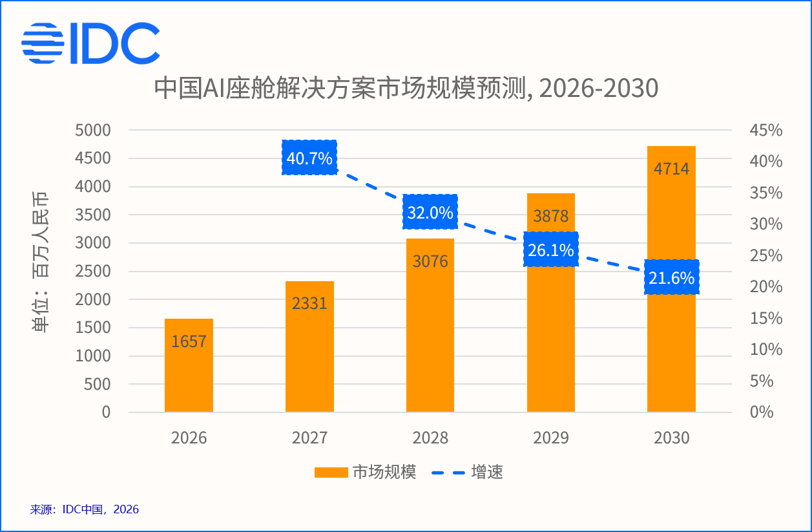
10月21日,国际数据公司(IDC)在《中国汽车云市场跟踪》报告中,首次将AI座舱解决方案作为独立附加市场开展系统跟踪,并发布首期研究成果。报告显示,2026年上半年中国AI座舱解决方案市场规模达到7.1亿元人民币,表明AI座舱已进入规模起量阶段,市场正由早期探索转向规模化量产与持续运营。IDC预计,2026年全年该市场规模将达到16.6亿元,到2030年有望增长至47.1亿元,年复合增长率接近30%。
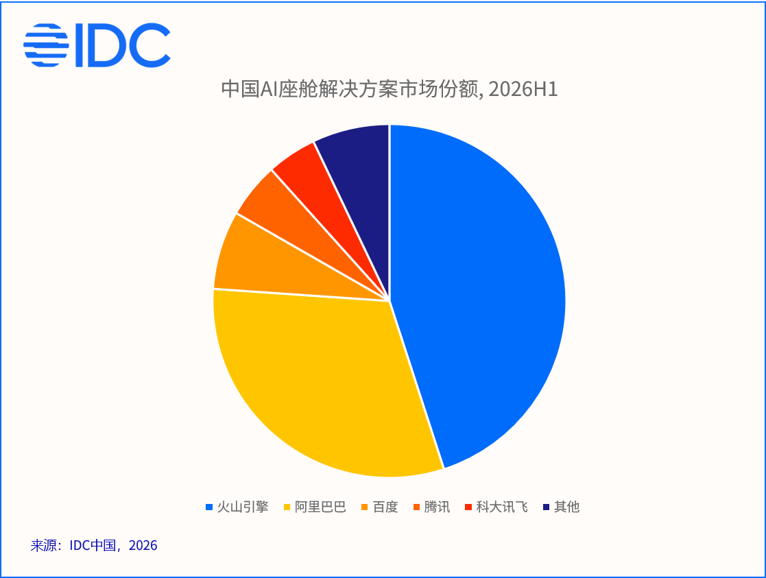
IDC定义的AI座舱解决方案市场涵盖AI开发平台/软件、模型服务MaaS、AI应用和AI运营服务四个层面。从竞争格局来看,市场头部聚集效应显著,2026上半年火山引擎以45%的市场份额位列第一,阿里巴巴位居第二,头部厂商的领先主要建立在量产车型覆盖规模与头部客户项目经验之上。第二梯队中,百度依托座舱业务存量与地图等既有能力保持市场参与,科大讯飞依托座舱域软硬件方案与既有客户基础推进AI能力升级,阶跃星辰等模型创业公司也通过与车企及产业链伙伴深度绑定切入市场,部分技术已实现上车。
商业模式方面,面向功能套件组合的License授权仍是主流计费模式,按Token或调用量计费的公有云模式成为重要补充,端侧部署则普遍采用一次性激活计费并辅以年度技术支持与模型迭代维护费。技术演进上,端云协同已成为行业共识,端侧模型承担高频简单指令的快速响应,云端大模型处理复杂推理与多模态交互。交互范式方面,AI座舱正从被动应答向主动服务跃迁,多家头部厂商已发布基于AgenticAI架构的新一代座舱方案,以统一的AI中枢联动车控、导航、智驾等功能域,推动座舱交互从回合制问答向任务驱动的自主执行演进。
来源:一电快讯
返回第一电动网首页 >
以上内容由AI创作,如有问题请联系admin#d1ev.com(#替换成@)沟通,AI创作内容并不代表第一电动网(www.d1ev.com)立场。
文中图片源自互联网或AI创作,如有侵权请联系邮件删除。


 京公网安备
11010502033163号
